Domain marktwahl.de kaufen?
Wir ziehen mit dem Projekt
marktwahl.de um.
Sind Sie am Kauf der Domain
marktwahl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marktwahl.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Inhaltsschilder Kunden 05895 100 StückSorgt für Übersicht und einheitliche Optik im Regal Zum Aufkleben auf den Ordnerrücken, einfach und schnell Gut vom Trägerpapier ablösbar Für alle gängigen Ordner geeignet Merkmale: Ausführung: Kunden, selbstklebend weitere Produktinformationen: Farbe: blau Made in Germany sonstiges: Einfache und saubere Organisation und Kennzeichnung von Ordnern, Unterlagen und Ablagen.4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Peppa Pig - 002/Der Kürbis-Wettbewerb (und 5 weitere Geschichten) - Preis vom 29.10.2026 08:31:29 hBinding : Audio CD, Label : Europa (Sony Music), Publisher : Europa (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2019-12-06, artists : Peppa Pig3,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Inhaltsschilder Kunden 05895 100 StückSorgt für Übersicht und einheitliche Optik im Regal Zum Aufkleben auf den Ordnerrücken, einfach und schnell Gut vom Trägerpapier ablösbar Für alle gängigen Ordner geeignet Merkmale: Ausführung: Kunden, selbstklebend weitere Produktinformationen: Farbe: blau Made in Germany sonstiges: Einfache und saubere Organisation und Kennzeichnung von Ordnern, Unterlagen und Ablagen.4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Peppa Pig - 002/Der Kürbis-Wettbewerb (und 5 weitere Geschichten) - Preis vom 29.10.2026 08:31:29 hBinding : Audio CD, Label : Europa (Sony Music), Publisher : Europa (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2019-12-06, artists : Peppa Pig3,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
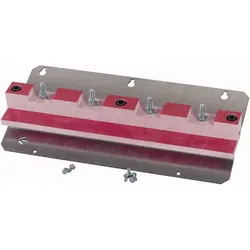
Eaton Kunden Anschluß Set für XW XTUWOCC40X10Polzahl=4Anschlussart=schraubenMontageart=SchraubeGeeignet für massive Leiter=neinGeeignet für mehrdrähtige Leiter=neinGeeignet für feindrähtige Leiter=neinGeeignet für feindrähtige Leiter ohne Aderendhülse=neinGeeignet für feinstdrähtige Leiter=neinGeeignet für feinstdrähtige Leiter ohne Aderendhülse=neinBerührungssicher=neinHöhe=65 mmBreite=175 mmTiefe=365 mm113,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
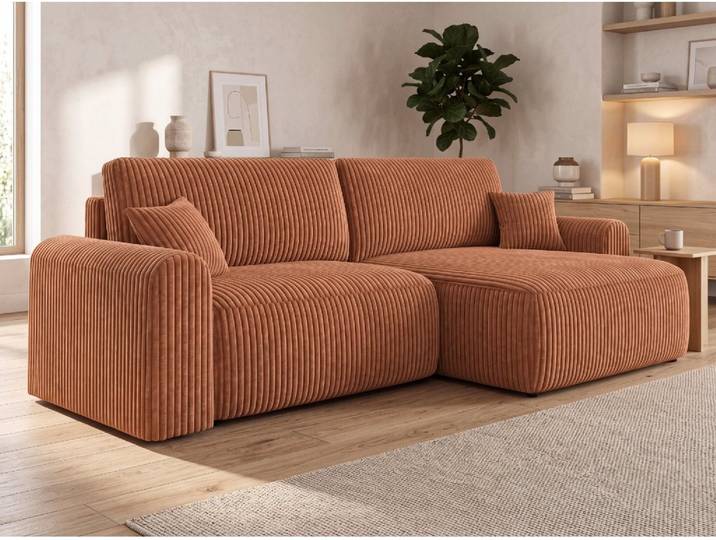
Angebot Umklappbares beidseitiges Ecksofa in L-Form NORDEN TILIA 250x140 cm, terrakotta II. QualitätAngebot Umklappbares beidseitiges Ecksofa in L-Form NORDEN TILIA 250x140 cm, terrakotta II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, Sofa in L-Form Größe: Sofa über 230 cm Farbe: Terrakotta Bezug: Tilia 56 Sofamaterial Bezugsstoff: Samtige Polsterstoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 90.000 - 100.000 Zyklen Sitztyp: Bonellfedern Schaumtyp: T30 Konstruktion: Massivholz, Spanplatte Abmessungen des Sofas (Toleranz ± 3 %) Breite: 250 cm Tiefe: 140 cm Höhe: 87 cm Sitzhöhe: 40 cm Rückenlehnenhöhe: 50 cm Sitzbreite: 200 cm Sitztiefe: 71 cm / 130 cm Breite der Armlehnen: 25 cm Höhe der Armlehnen: 60 cm Schlaffläche: 130 x 200 cm Tragkraft des Sofas: 110 kg / 1 Sitzplatz Gewicht: 108 kg (brutto) Ausstattung Stauraum: Ja Rückenkissen: 2 Stk. Dekokissen: 2 Stk. Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlaffunktion Umklappbar für Schlafbereich: Ja Größe des Schlafbereichs: 130 x 200 cm Typ des Umklappens: Manuell mit klappbarem Rücken Geliefert in zerlegtem Zustand. Montageanleitung und Befestigungsmaterial sind im Lieferumfang enthalten. Stoff Tilia Verleihen Sie Ihrem Interieur einen warmen und persönlichen Charakter mit dem Bezugsstoff Tilia in Terrakotta-Ton. Dieser samtige Polsterstoff besticht durch außergewöhnliche Weichheit und eine angenehm wärmende Oberfläche. Ein charakteristisches Merkmal sind die dicht angeordneten Fasern, die parallele Streifen mit einer Breite von etwa 2,5 cm bilden, die dem Material eine ausgeprägte Struktur und ein modernes Aussehen verleihen. Dank des hohen Gewichtes von 420 g/m² ±5 % wirkt der Stoff fest und hochwertig, geeignet für täglich genutzte Polstermöbel. Tilia vereint eine angenehme Oberfläche mit hoher Widerstandsfähigkeit im täglichen Gebrauch. Im Test zur Abriebfestigkeit erreicht sie 90.000 bis 100.000 Martindale-Zyklen und eignet sich daher gut für stärker strapazierte Sofas. Der Stoff besteht aus 100% Polyester und erfüllt die Anforderungen des Standards REACH. Der Terrakotta-Ton Tilia 56 bringt einen warmen, erdigen Ton in den Raum und lässt sich leicht mit Beige, Creme, Weiß, Braun, Olivgrün und gedämpften Grautönen kombinieren. Helles Eichenholz, dunkleres Holz, Keramikdekorationen oder schwarze Metallelemente ergänzen ihn wunderbar, wodurch das Sofa sich harmonisch in skandinavische, moderne und naturbelassene Interieurs einfügt. Farbe:Braun330,10 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.